Substituição Tributária (ICMS ST)
O que é substituição tributária
Seção intitulada “O que é substituição tributária”Normalmente cada empresa da cadeia recolhe o ICMS da sua própria venda: a indústria recolhe o dela, o atacado o dele, o varejo o dele.
Na substituição tributária o estado muda esse desenho para alguns produtos: uma empresa recolhe de uma vez o ICMS de toda a cadeia, inclusive o que as próximas ainda vão vender. É mais simples de fiscalizar: em vez de acompanhar milhares de mercearias, o estado acompanha algumas indústrias.
Quem recolhe por todo mundo é o substituto tributário. Quem compra dele recebe a mercadoria com o imposto já pago e, ao revender, não recolhe ICMS de novo: é o substituído.
Os produtos que entram nesse regime estão em convênios e protocolos entre os estados: bebidas, combustíveis, medicamentos, cosméticos, alguns alimentos, autopeças, entre outros. A lista muda de estado para estado, e é sempre a legislação do estado de destino que manda.
De que lado você está
Seção intitulada “De que lado você está”Antes de cadastrar qualquer coisa, identifique o seu papel na operação: ele decide tudo.
| Sua situação | O que acontece na nota | CST (regime normal) | CSOSN (Simples) |
|---|---|---|---|
| Você retém o imposto dos próximos (substituto) | A nota destaca a base e o valor da ST, e o valor entra no total | 10 ou 70 | 201 ou 202 |
| Você comprou com o imposto já retido e está revendendo (substituído) | A nota não destaca ICMS nem ST, porque já foi pago antes | 60 | 500 |
Se você só revende mercadoria que já chegou com ST, o seu caso é a segunda linha: não há cálculo nenhum a fazer. Escolha a tributação de substituído e pronto.
Na listagem de tributações, o nome diz o papel:
| Você quer | Procure por |
|---|---|
| Revender o que chegou com o imposto já pago (substituído) | ICMS ST já retido anteriormente (substituído) |
| Reter o imposto das próximas etapas (substituto) | Retenção do ICMS por substituição (substituto) ou Retenção do ICMS com permissão de crédito (substituto) |
Escolher a de substituído quando é você quem retém faz a nota sair sem ICMS ST nenhum, porque essa tributação não calcula nada. É o engano mais comum.
O restante deste artigo é sobre a primeira linha, quando é você quem retém.
Como a conta funciona
Seção intitulada “Como a conta funciona”O estado precisa cobrar hoje um imposto que só vai existir quando o seu cliente revender. Como ninguém sabe por quanto ele vai revender, a lei arbitra uma margem de lucro presumida para aquele produto: é o MVA (Margem de Valor Agregado).
A conta tem três passos:
1. Estimar o preço final. O seu valor de venda mais o MVA.
2. Calcular o ICMS de toda a cadeia sobre esse preço estimado.
3. Descontar o ICMS que já é seu nessa operação. O que sobra é o imposto das etapas seguintes. Esse é o valor que você retém e recolhe.
Com números, numa venda de R$ 80,40, MVA de 25% e alíquota interna de 20%:
80,40 × 1,25 = 100,50 preço presumido de venda ao consumidor100,50 × 20% = 20,10 ICMS de toda a cadeia80,40 × 20% = 16,08 o ICMS que já é seu20,10 − 16,08 = 4,02 ICMS ST a reterNa nota, esses R$ 4,02 aparecem como ICMS ST Valor e somam no total, então o cliente paga R$ 84,42. Os R$ 100,50 aparecem como ICMS ST Base.
Quando o estado reduz a base
Seção intitulada “Quando o estado reduz a base”Vários estados reduzem a base de cálculo de certos produtos, principalmente os da cesta básica, para baixar a carga efetiva. Quando isso acontece, a redução entra nos dois lados: na base da ST e na base da sua própria operação.
Com uma redução de 61,11% sobre o mesmo exemplo, as bases caem para R$ 39,08 (ST) e R$ 31,27 (própria), e o imposto retido fica:
(39,08 − 31,27) × 20% = 1,56 ICMS ST a reterEsse é o ponto que mais gera dúvida: se você reduzir só a base da ST e esquecer a sua, o desconto do ICMS próprio sai maior que o imposto da cadeia e a conta fica negativa. O sistema bloqueia a nota nesse caso, com uma mensagem sobre o valor do ICMS de substituição tributária no item.
O que precisa estar cadastrado
Seção intitulada “O que precisa estar cadastrado”Tudo isso vem da tributação:
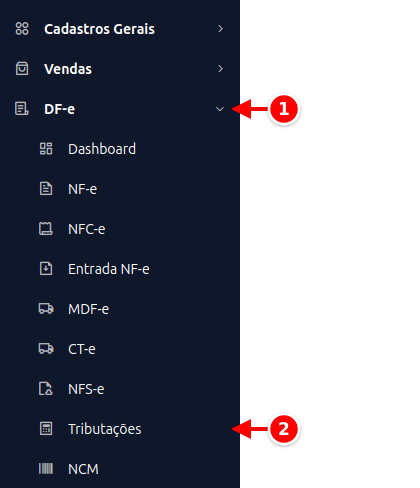
- No menu lateral, clique em DF-e.
- Clique em Tributações.
- Abra a tributação do produto e vá na aba ICMS.
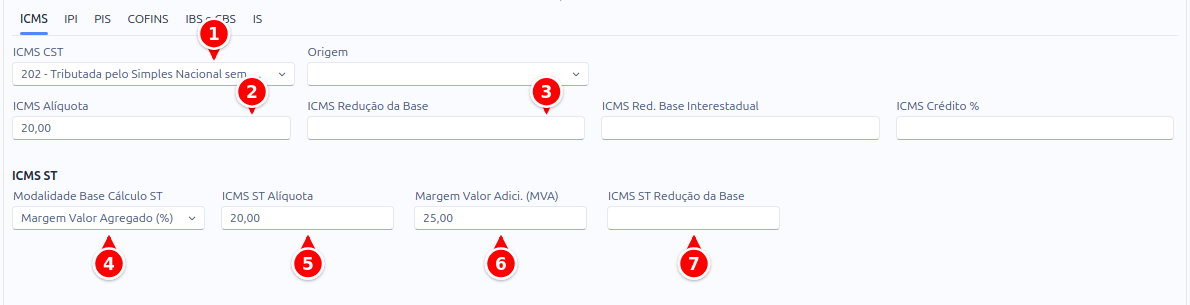
- ICMS CST: o código do seu papel na operação.
- ICMS Alíquota: a alíquota interna do ICMS no seu estado.
- ICMS Redução da Base: a redução da sua operação, se houver.
- Modalidade Base Cálculo ST: como a base da ST é formada.
- ICMS ST Alíquota: a alíquota interna do estado de destino.
- Margem Valor Adici. (MVA): a margem presumida do produto.
- ICMS ST Redução da Base: a redução aplicada à base da ST, se houver.
No bloco ICMS:
| Campo | O que informar |
|---|---|
| ICMS CST | O código do seu papel na operação, CST ou CSOSN (veja a tabela acima) |
| ICMS Alíquota | A alíquota interna do ICMS no seu estado |
| ICMS Redução da Base | A redução da sua operação, se o estado tiver uma para esse produto |
No bloco ICMS ST:
| Campo | O que informar | De onde vem esse número |
|---|---|---|
| Modalidade Base Cálculo ST | Margem Valor Agregado (%) | É a modalidade usada na quase totalidade dos casos |
| ICMS ST Alíquota | A alíquota interna do estado de destino. Nas tributações padrão ela já vem preenchida, na coluna Alíquota ST % da tabela por estado da aba ICMS | Legislação do estado de destino |
| Margem Valor Adici. (MVA) | A margem presumida do produto | Convênio ou protocolo entre os estados, por NCM/CEST |
| ICMS ST Redução da Base | A redução aplicada à base da ST, se houver | Legislação do estado de destino |
Onde encontrar a MVA do seu produto
Seção intitulada “Onde encontrar a MVA do seu produto”A MVA é definida por produto, identificado pelo NCM e pelo CEST, e varia conforme o estado de origem e o de destino. Ela está publicada nos protocolos e convênios de ICMS e nos anexos da legislação de cada estado.
Em operações entre estados, é comum a legislação exigir a MVA ajustada, que é maior que a MVA original para compensar a diferença entre a alíquota interestadual e a interna do destino. Quando for o caso, informe a MVA já ajustada no cadastro.
Se você não tem certeza do número, confirme com a sua contabilidade antes de emitir: uma MVA errada gera imposto a menos ou a mais, e a correção depois da autorização é trabalhosa.
Emitindo a nota
Seção intitulada “Emitindo a nota”Com a tributação preenchida, a nota se vira sozinha. Ao adicionar o produto, o item já recebe a MVA, a alíquota da ST, a redução e a modalidade que estão na tributação, e o cálculo roda ao salvar o item.
Você só mexe nos campos do item quando aquela venda for exceção, como um MVA diferente do cadastrado. O que você digitar ali vale só para aquela nota e não volta para o cadastro.
O bloco ICMS ST só aparece nos CST e CSOSN que trabalham com substituição tributária. Se ele não estiver na tela, confira o CST escolhido.
Conferindo antes de transmitir
Seção intitulada “Conferindo antes de transmitir”Depois de salvar o item, confira no próprio item:
- ICMS ST Base e ICMS ST Valor preenchidos
- Base Cálculo e Valor do ICMS zerados quando o CSOSN for 201 ou 202. No Simples Nacional a nota não destaca o ICMS próprio, e esses campos ficarem em zero é o comportamento correto
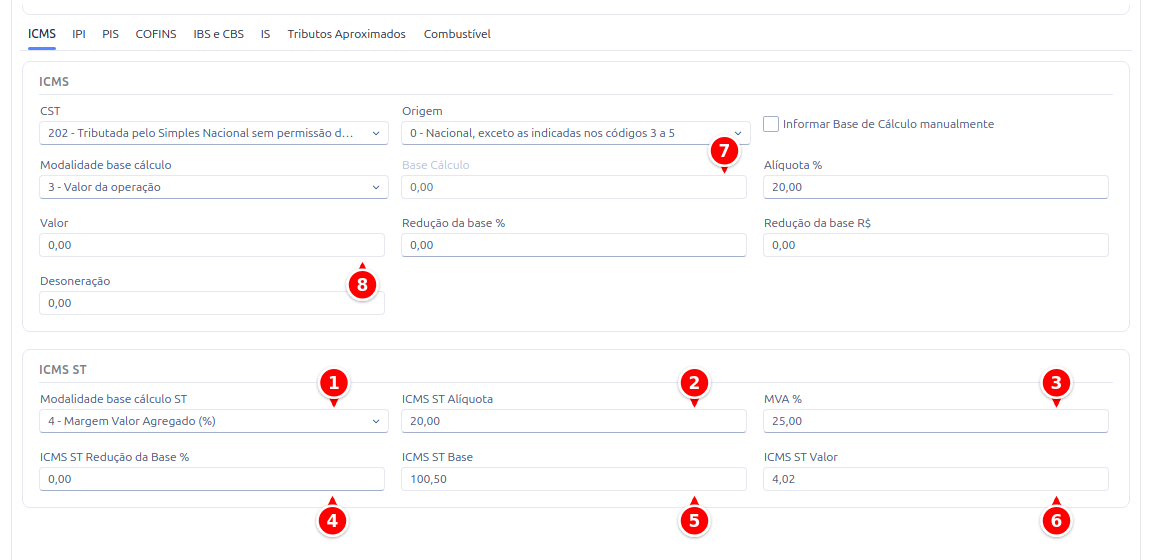
- Modalidade base cálculo ST: vem da tributação.
- ICMS ST Alíquota: vem da tributação.
- MVA %: vem da tributação.
- ICMS ST Redução da Base %: vem da tributação.
- ICMS ST Base: o preço presumido de venda.
- ICMS ST Valor: o imposto que você retém.
- Base Cálculo: zerada no Simples Nacional com CSOSN 201 ou 202.
- Valor: o ICMS próprio, zerado pelo mesmo motivo.
E nos totais da nota:
- ICMS ST BC e Valor ICMS ST com a soma dos itens
- Valor total da nota incluindo o ICMS ST
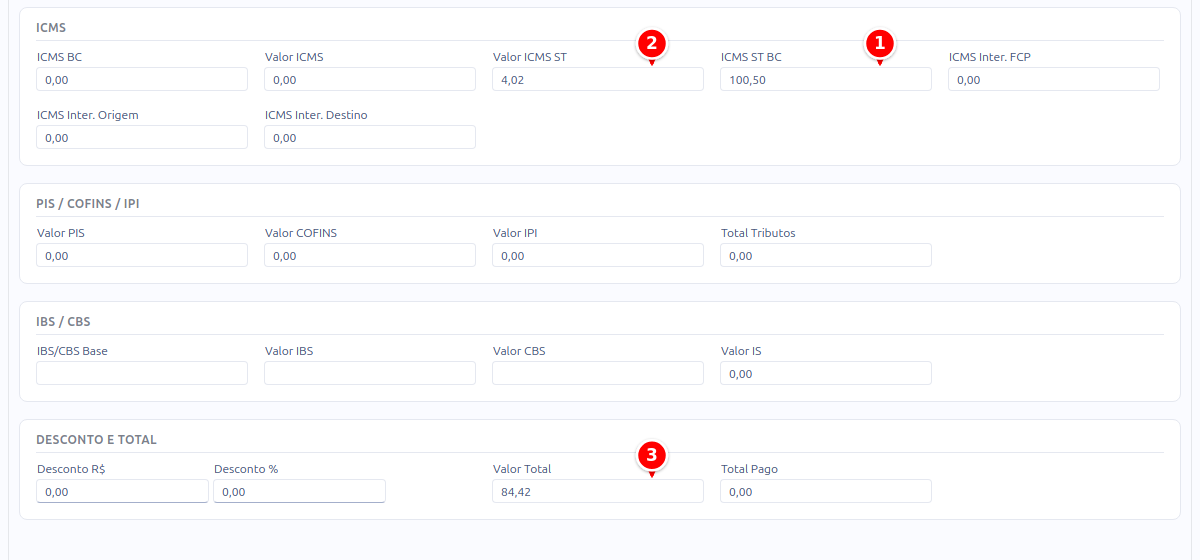
- ICMS ST BC: a soma das bases de ST dos itens.
- Valor ICMS ST: a soma do ICMS ST retido.
- Valor Total: o total da nota, já com o ICMS ST.
Problemas comuns
Seção intitulada “Problemas comuns”“ICMS ST Base” e “ICMS ST Valor” continuam zerados depois de salvar A MVA está em branco na tributação ou no item. Sem margem não há preço presumido, e sem preço presumido não há base de ST.
A nota é recusada com mensagem sobre o valor do ICMS de substituição tributária no item O desconto do ICMS próprio ficou maior que o imposto da cadeia, o que costuma acontecer quando a redução da base foi informada só no bloco ICMS ST e não no bloco ICMS.
A nota é recusada dizendo que a alíquota do ICMS ST não foi informada A MVA está preenchida mas a alíquota da ST não. As duas precisam estar no cadastro: a margem estima o preço, a alíquota transforma esse preço em imposto. Nas tributações padrão a alíquota já vem resolvida por estado; numa tributação que você cadastrou do zero, informe a alíquota interna do estado de destino.
O cliente reclama que a nota veio mais cara O ICMS ST soma no valor total da nota: é assim que o regime funciona, já que você está recolhendo um imposto que seria dele. O valor aparece destacado na DANFE, no campo Valor do ICMS Substituição.