
Como cancelar uma NF-e fora do prazo?
Foi emitida uma NF-e de saída e precisa cancelar, porém com o prazo de cancelamento expirado (24h). Como resolver?
Depois do prazo, a SEFAZ não aceita mais o evento de cancelamento comum. O caminho é anular os efeitos fiscais da nota com uma operação contrária: a devolução. Existem duas formas, dependendo de quem emite:
1. Devolução emitida pelo destinatário
Seção intitulada “1. Devolução emitida pelo destinatário”Quando o destinatário é contribuinte (empresa que emite NF-e) e já recebeu/escriturou a mercadoria, ele mesmo emite uma NF-e de devolução referenciando a nota original. Essa nota anula a operação para ambas as partes.
2. Devolução própria (entrada de devolução pelo emitente)
Seção intitulada “2. Devolução própria (entrada de devolução pelo emitente)”Quando o destinatário não pode emitir a devolução (consumidor final, por exemplo) ou a mercadoria nem chegou a sair, o próprio emitente realiza uma entrada de devolução, emitindo uma nota de entrada que referencia a nota de saída, que é a operação contrária à nota original.
No sistema: em DF-e > NF-e, abra a nota de saída e clique em Opções > Gerar NF-e de devolução:
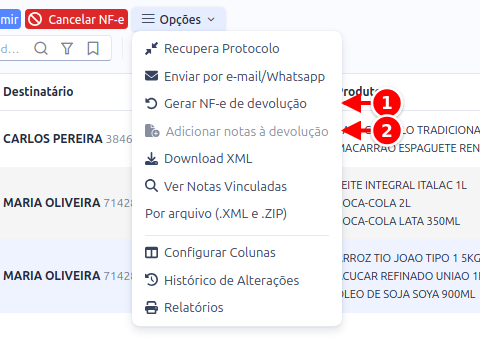
- Gerar NF-e de devolução: cria a devolução da nota selecionada.
- Adicionar notas à devolução: junta outras notas numa devolução em digitação.
Em seguida, ajuste a quantidade a devolver de cada item (ou mantenha todos) e clique em Gerar NF-e de devolução. Os detalhes da janela estão em Devolução de Nota.
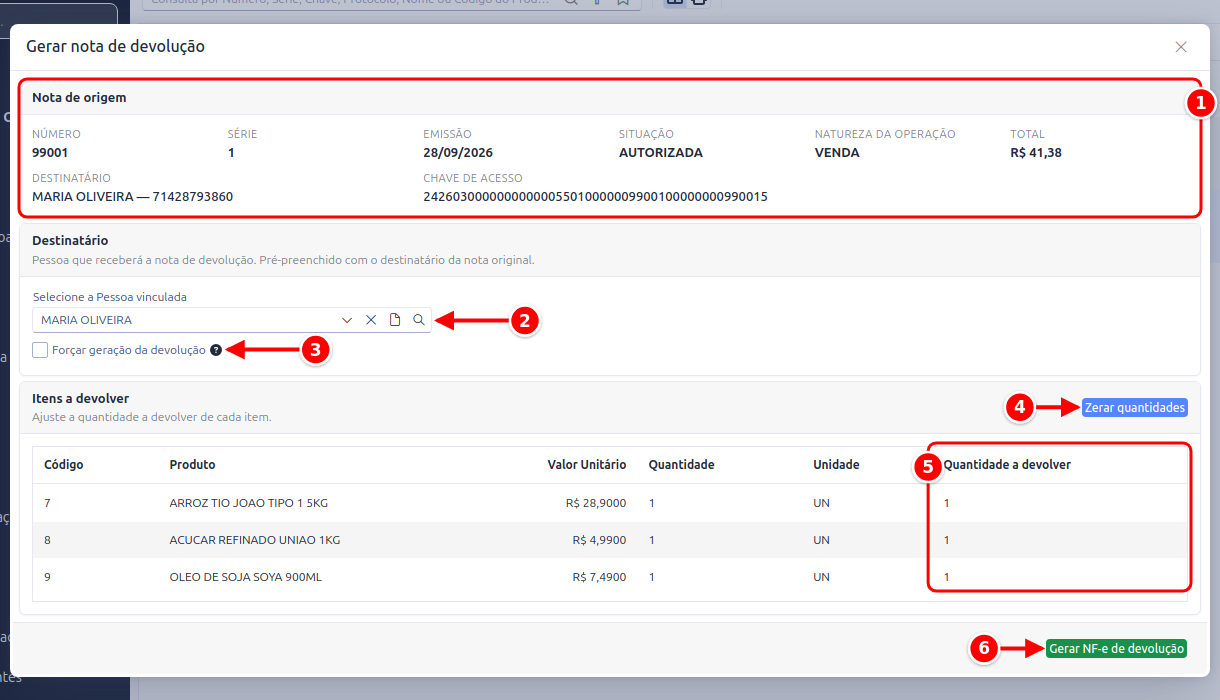
- Nota de origem: a nota que está sendo devolvida.
- Selecione a Pessoa vinculada: quem recebe a nota de devolução.
- Forçar geração da devolução: gera a nota mesmo que já exista uma devolução desta nota.
- Zerar quantidades: começa a devolução parcial do zero.
- Quantidade a devolver: quanto de cada item volta.
- Gerar NF-e de devolução: cria a nota de devolução.
Verifique na consulta de notas que foi gerada uma nova nota com situação DIGITADA. Entre na nota e clique em Enviar NF.
Em qualquer uma das formas, vale alinhar com a contabilidade qual é a mais adequada para o caso, principalmente quanto ao aproveitamento ou estorno dos impostos destacados na nota original.
Observação: se você é o destinatário de uma nota cuja operação não aconteceu, o caminho não é cancelamento, e sim a manifestação Operação não Realizada (veja em NF-e de Entrada).