DRE - Demonstração do Resultado
O DRE (Demonstração do Resultado do Exercício) mostra se a empresa teve lucro ou prejuízo no período. Ele parte da receita, desconta impostos, custos e despesas, e chega ao resultado final — na mesma ordem que o contador usa.
Como acessar
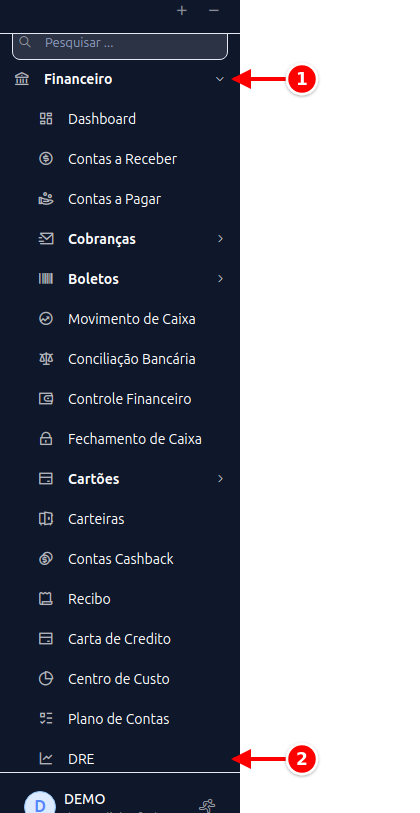
Seção intitulada “Como acessar”- No menu lateral, clique em Financeiro.
- Clique em DRE.
Como o demonstrativo é lido
Seção intitulada “Como o demonstrativo é lido”O DRE é lido de cima para baixo. Cada linha em destaque é um total calculado a partir das linhas acima dela:
| Linha | O que significa |
|---|---|
| Receita bruta | Tudo que a empresa faturou, antes de qualquer desconto |
| (-) Deduções da receita | Impostos sobre a venda, devoluções e descontos |
| = Receita líquida | O que sobra da receita depois das deduções |
| (-) Custo dos produtos e serviços vendidos | Quanto custou o que foi vendido |
| = Lucro bruto | A margem antes das despesas de operação |
| (-) Despesas operacionais | Aluguel, salários, energia, comissões e demais gastos |
| = Resultado operacional | O resultado da operação em si |
| (-) Impostos sobre o resultado | Imposto de renda, contribuição social |
| = Resultado líquido do exercício | O lucro ou o prejuízo do período |
Um valor negativo aparece em vermelho. A coluna AV % (análise vertical) mostra quanto cada linha representa da receita bruta, e a coluna Lanç. quantos lançamentos compõem a linha. No topo, cartões resumem a Receita líquida, o Lucro bruto, o Resultado operacional e o Resultado líquido.
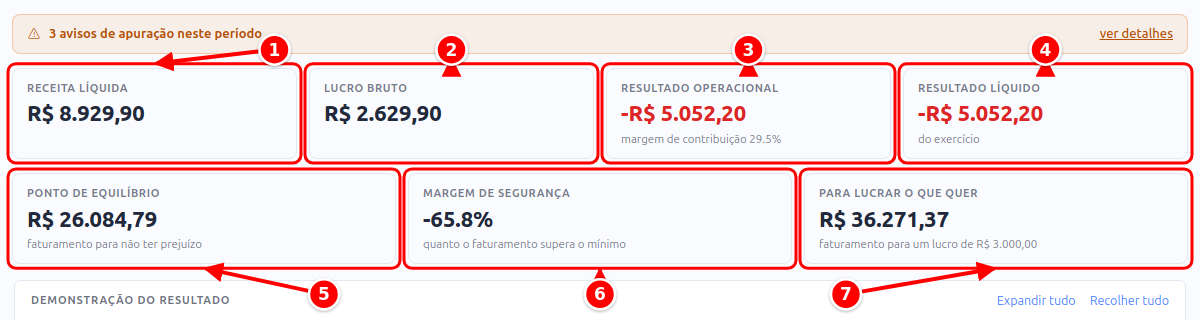
- Receita líquida: a receita depois das deduções.
- Lucro bruto: a margem antes das despesas de operação.
- Resultado operacional: o resultado da operação em si.
- Resultado líquido: o lucro ou o prejuízo do período.
- Ponto de equilíbrio: quanto faturar para não ter prejuízo.
- Margem de segurança: quanto o faturamento superou o mínimo.
- Para lucrar o que quer: quanto faturar para alcançar a Meta de lucro (R$).
Quando há algo que o sistema não conseguiu apurar, uma faixa de aviso aparece acima dos cartões, com o link ver detalhes.
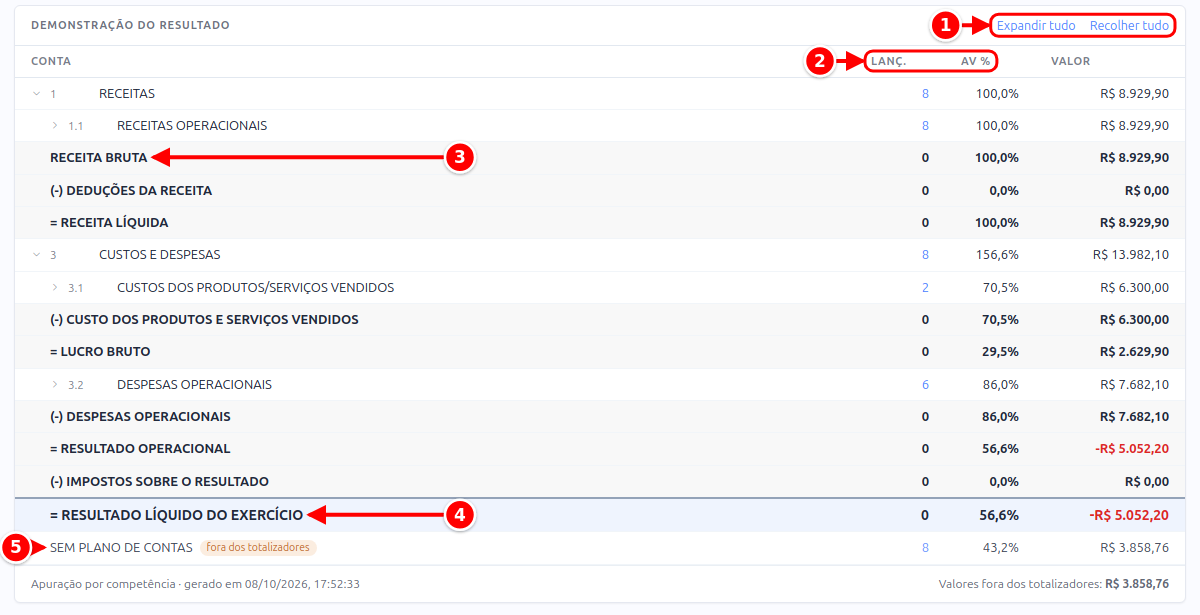
- Expandir tudo e Recolher tudo: abrem ou fecham os grupos de contas.
- Lanç. e AV %: quantos lançamentos compõem a linha e quanto ela representa da receita bruta.
- Receita bruta: uma das linhas de total, em destaque. As outras seguem a mesma ordem da tabela acima.
- Resultado líquido do exercício: o resultado final do período.
- Sem plano de contas: os lançamentos sem classificação, fora dos totais.
Escolhendo o período e o regime
Seção intitulada “Escolhendo o período e o regime”No topo da tela você escolhe o período (De e Até, ou os atalhos Mês atual, Mês anterior e Ano atual) e o Regime da apuração, e clica em Gerar. O regime é a escolha que mais muda o resultado, então vale entender a diferença:
Competência reconhece a receita e a despesa na data em que o fato aconteceu, mesmo que o dinheiro entre ou saia depois. É o regime que o contador usa e o que mostra o resultado real da operação.
Caixa reconhece na data em que o dinheiro efetivamente entrou ou saiu. É o regime que responde “quanto sobrou na conta”.
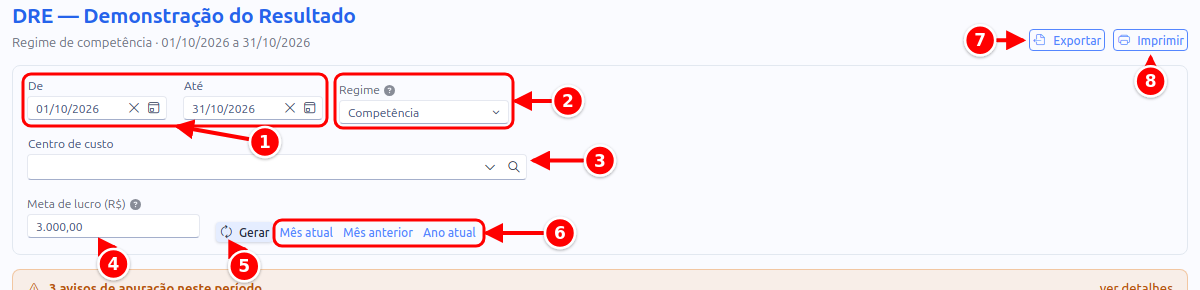
- De e Até: o primeiro e o último dia do período.
- Regime: Competência ou Caixa.
- Centro de custo: limita o DRE a um centro de custo.
- Meta de lucro (R$): quanto você quer lucrar no período (veja abaixo).
- Gerar: monta o demonstrativo com os filtros escolhidos.
- Mês atual, Mês anterior e Ano atual: atalhos que preenchem as datas.
- Exportar: baixa a tabela em planilha (CSV).
- Imprimir: gera a versão para impressão.
Também é possível filtrar por Centro de custo e escolher a Moeda. Valores em moedas diferentes nunca são somados: cada moeda gera o seu próprio demonstrativo.
Quem tem grupo de empresas vê ainda a opção Todas as empresas do grupo, que apura o DRE de cada empresa e mostra também o total consolidado.
Ponto de equilíbrio e meta de lucro
Seção intitulada “Ponto de equilíbrio e meta de lucro”Quando o plano de contas informa a natureza do custo (fixa ou variável) das despesas, o DRE calcula também:
- Ponto de equilíbrio: quanto a empresa precisa faturar no período para não ter prejuízo.
- Margem de segurança: quanto o faturamento ficou acima desse mínimo, em percentual.
- Para lucrar o que quer: preencha Meta de lucro (R$) antes de gerar, e o sistema mostra quanto precisa faturar para cobrir os custos fixos e ainda alcançar essa meta.
A natureza do custo é definida em cada conta do plano de contas.
Vendo de onde veio cada número
Seção intitulada “Vendo de onde veio cada número”Clique em qualquer linha que tenha lançamentos para abrir a lista do que a compõe: data, descrição, pessoa, documento e valor. É o caminho para conferir um número que pareceu estranho.
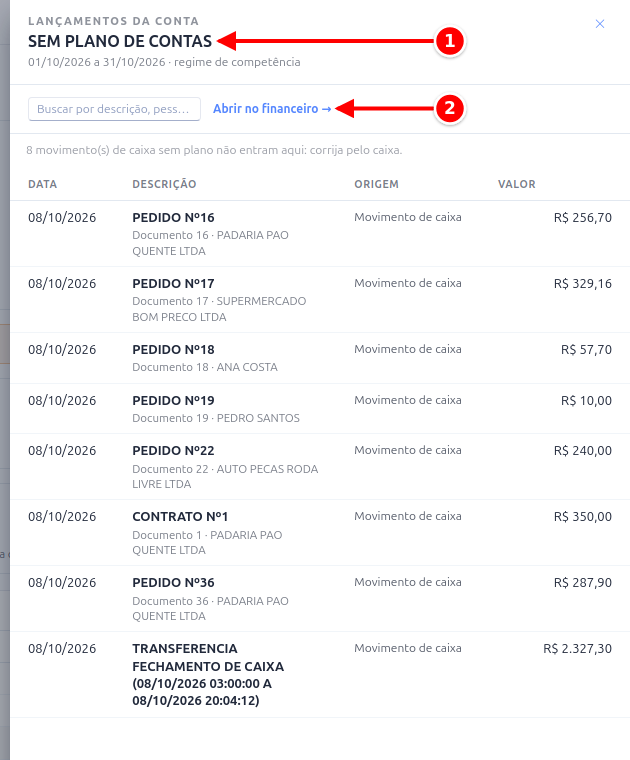
- Lançamentos da conta: o nome da linha e o período, com a lista de data, descrição, origem e valor.
- Abrir no financeiro: abre Contas a Pagar, em outra aba, filtrado por essa conta e por esse período. A caixa de busca ao lado filtra a lista por descrição, pessoa ou documento.
Na linha Sem plano de contas, a lista traz também os botões Classificar a pagar com IA e Classificar a receber com IA (com a quantidade de contas no nome), que sugerem o plano de contas desses lançamentos para você conferir e aplicar.
O que faz o DRE ficar certo
Seção intitulada “O que faz o DRE ficar certo”O demonstrativo é montado a partir do plano de contas. Cada lançamento entra na linha da conta em que foi classificado, e as contas somam para os grupos acima delas.
Por isso, duas coisas importam:
Classifique os lançamentos. Conta a pagar, conta a receber e movimento de caixa devem ter um plano de contas escolhido. O que ficar sem classificação aparece numa linha separada, chamada Sem plano de contas, fora dos totais — para não distorcer o resultado sem você perceber.
Informe a data de competência nas contas a pagar e a receber. Quando ela não é preenchida, a apuração por competência usa a data de emissão da conta, e o demonstrativo avisa quantas contas estavam nessa situação.
Custo dos produtos vendidos
Seção intitulada “Custo dos produtos vendidos”O custo de cada item é gravado no momento em que a venda é fechada, com o valor que o produto tinha no cadastro naquele dia. Assim o resultado de um mês já encerrado não muda quando alguém corrige o custo de um produto depois.
Duas consequências:
- Vendas fechadas antes de esta funcionalidade existir não têm esse registro e não entram no custo. O demonstrativo de períodos anteriores mostra o lucro bruto sem o custo dessas vendas.
- Produto vendido sem custo cadastrado entra com custo zero. O demonstrativo avisa quantos itens estavam nessa situação, porque isso faz o lucro bruto parecer maior do que é.
Se você já lança o custo das mercadorias manualmente, como conta a pagar, o sistema percebe e não soma o custo das vendas por cima — evitando contar duas vezes.
Imprimir e exportar
Seção intitulada “Imprimir e exportar”Na própria tela, Exportar baixa a tabela em planilha (CSV) e Imprimir gera a versão para impressão. Em Relatórios, o DRE também está disponível como relatório imprimível, com os mesmos filtros da tela. O conteúdo é gerado pelo mesmo cálculo, então a tela e o papel nunca divergem.
Perguntas frequentes
Seção intitulada “Perguntas frequentes”Por que o meu faturamento no DRE é maior do que o valor que caiu na conta? Na venda com cartão, a taxa da operadora é retida antes do dinheiro chegar. A receita bruta mostra o valor cheio da venda, e a taxa aparece como despesa — que é como o resultado deve ser apurado.
Aparecem lançamentos em “Sem plano de contas”. O que faço? Abra Contas a Pagar ou a Receber, localize os lançamentos e escolha o plano de contas de cada um. A partir daí eles entram na linha correta.
Meu plano de contas é próprio, não segue a numeração padrão. O demonstrativo continua funcionando e soma cada grupo pela hierarquia que você cadastrou, mas não calcula as linhas de Receita Líquida, Lucro Bruto e Resultado — elas dependem da numeração de 1 a 5. Um aviso explica isso no topo da tela.
Transferência entre caixas aparece no DRE? Não. Transferir dinheiro entre contas não é receita nem despesa: o valor só muda de lugar. Abertura de caixa, sangria e suprimento também ficam de fora, pelo mesmo motivo.