
Nota de Crédito e Nota de Débito (Reforma Tributária)
A Reforma Tributária (Lei Complementar 214/2025) criou dois novos documentos fiscais para formalizar ajustes de IBS e CBS:
- Nota de Débito: aumenta o valor de imposto que a sua empresa deve recolher. Exemplo: você recebeu multa e juros de um cliente por atraso no pagamento: esse valor extra também gera IBS/CBS, e a nota de débito é a forma de declarar isso.
- Nota de Crédito: reduz o valor de imposto devido ou devolve créditos. Exemplo: uma mercadoria voltou porque o destinatário recusou a entrega, ou você precisou reduzir o valor de uma nota já autorizada.
Esses ajustes só valem para o fisco se forem feitos por nota. A apuração de IBS/CBS é montada pela Receita a partir dos documentos fiscais eletrônicos. Lançamentos manuais na contabilidade, sem a nota correspondente, não têm efeito.
As notas de crédito e débito são exclusivas para IBS e CBS. Elas não substituem a NF-e complementar (para ICMS/IPI) nem a de devolução: esses tipos continuam existindo para as demais situações.
Quando usar cada tipo
Seção intitulada “Quando usar cada tipo”Nota de Débito
Seção intitulada “Nota de Débito”| Tipo | Quando usar |
|---|---|
| 01 - Transferência de créditos para cooperativas | Cooperado transfere créditos acumulados para a cooperativa |
| 02 - Anulação de crédito por saídas imunes/isentas | Estornar créditos usados em operações imunes ou isentas |
| 03 - Débitos de notas não processadas na apuração | Declarar débitos de notas que ficaram fora da apuração |
| 04 - Multa e juros | Você recebeu multa/juros por atraso de pagamento de um cliente |
| 05 - Transferência de crédito na sucessão | Fusão, incorporação ou cisão de empresas |
| 06 - Pagamento antecipado | Você recebeu um adiantamento antes de entregar a mercadoria |
| 07 - Perda em estoque | Perecimento, perda, furto ou roubo de mercadorias |
| 08 - Desenquadramento do Simples Nacional | Saída do regime simplificado para o regime regular |
Nota de Crédito
Seção intitulada “Nota de Crédito”| Tipo | Quando usar |
|---|---|
| 01 - Multa e juros | Você pagou multa/juros a um fornecedor que não emitiu a nota de débito |
| 02 - Crédito presumido de IBS na ZFM | Apropriação de crédito presumido na Zona Franca de Manaus |
| 03 - Retorno por recusa ou não localização | Mercadoria voltou inteira: destinatário recusou ou não foi localizado |
| 04 - Redução de valores | Reduzir o valor de uma nota autorizada (erro de valor, entrega parcial) |
| 05 - Transferência de crédito na sucessão | Apropriar créditos recebidos em sucessão empresarial |
| 06 - Retorno por recusa parcial na entrega | Parte da mercadoria foi recusada na entrega |
Como emitir
Seção intitulada “Como emitir”- No menu lateral, clique em DF-e, depois em NF-e, e clique em Incluir.
- Confira o IBS/CBS Habilitado. Essas notas existem só para esses dois tributos, então sem ele a emissão é recusada com “Nota de crédito/débito é um ajuste exclusivo de IBS/CBS (Reforma Tributária); habilite o destaque de IBS e CBS nas configurações de DF-e para emiti-la”. Quando o destaque de IBS/CBS já está ligado nas configurações de DF-e, ele vem marcado sozinho; se não estiver, marque na própria nota.
- Na aba Outras informações, em Finalidade de emissão, escolha NOTA DE CRÉDITO ou NOTA DE DÉBITO.
- No campo Tipo de nota de crédito/débito que aparece ao lado, selecione o motivo do ajuste (tabelas acima).
- Informe o destinatário normalmente. Em casos como perda em estoque, o destinatário é a própria empresa.
- Na aba Referências, digite a Chave de acesso da nota relacionada ao ajuste e clique em Adicionar. A referência é obrigatória no débito 03 e 04 e no crédito 01, 03, 04 e 06: sem ela, o envio é recusado com “Nota de crédito/débito do tipo ’…’ exige a chave de acesso do documento fiscal relacionado na aba ‘REFERÊNCIAS’”. Nos demais ela é opcional, mas vale informar quando existe uma nota de origem: é dela que o sistema tira valores como o crédito a estornar na perda em estoque.
- Adicione o item do ajuste na aba Produtos, com o valor correspondente, e confira de qual item da nota original ele veio (na maioria dos casos o sistema já preenche, veja abaixo).
- Clique em Enviar NF para enviar a nota à autorização, como qualquer NF-e.
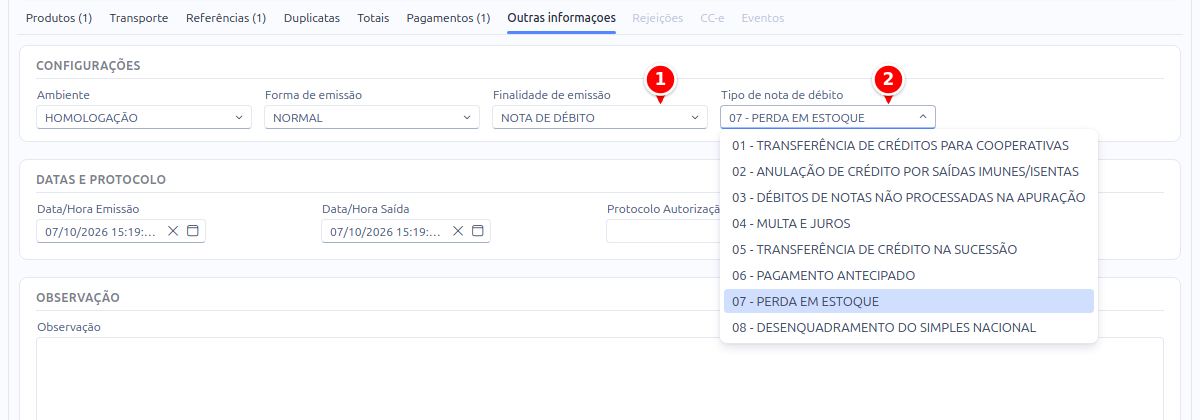
- Finalidade de emissão: escolha NOTA DE CRÉDITO ou NOTA DE DÉBITO.
- Tipo de nota de débito (ou de crédito): o motivo do ajuste.
De qual item da nota original veio o ajuste
Seção intitulada “De qual item da nota original veio o ajuste”Nas notas de débito e no crédito de recusa parcial, o ajuste é ligado a um item específico da nota de origem, não à nota inteira. Por isso o formulário do produto tem o grupo Documento de Origem, logo abaixo de CFOP e NCM:
- Nota referenciada: qual das chaves informadas na aba Referências deu origem ao ajuste. Quando existe só uma, ela já vem selecionada.
- Item na nota referenciada: o número do item dentro da nota original. Se a venda tinha três produtos e você está ajustando o terceiro, informe 3.
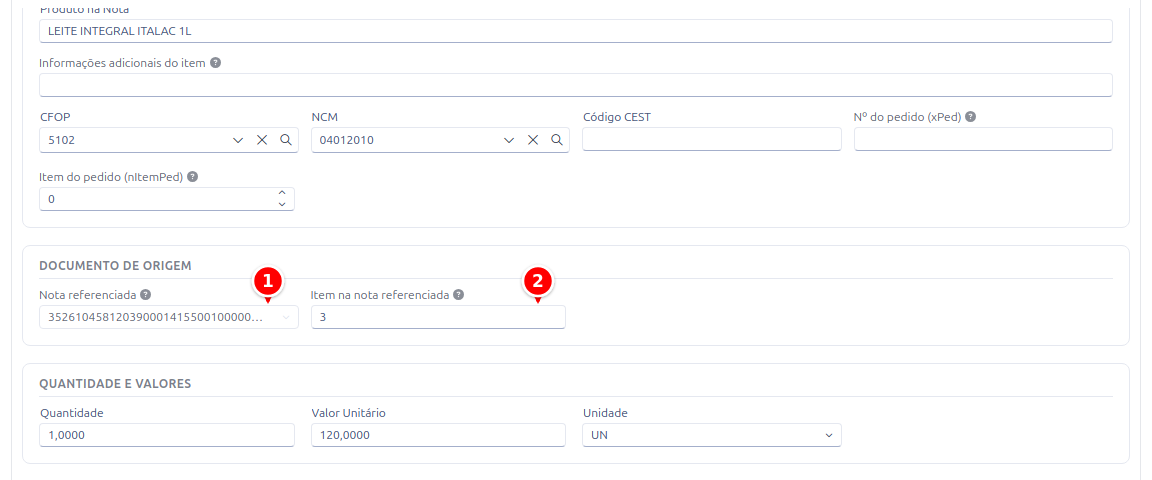
- Nota referenciada: a chave da nota que deu origem ao ajuste.
- Item na nota referenciada: a posição do item na nota original.
Na maioria das vezes o número já vem preenchido. Se a nota de origem estiver cadastrada no sistema, ele a consulta ao adicionar o produto: quando ela tem um item só, esse é o item; quando tem vários, o sistema procura o mesmo produto dentro dela. O campo continua editável, e o valor que você digitar prevalece.
O campo fica em branco quando não há como ter certeza: a nota de origem não está no sistema, o produto não aparece nela, ou aparece em mais de um item. Aí preencha à mão, e confira: número errado não é recusado pela SEFAZ, a nota é autorizada e o ajuste entra na apuração ligado ao produto errado.
Cuidado para não confundir com a numeração da nota que você está emitindo: o que vale é a posição na nota de origem.
Ajustando mais de um item da mesma nota, adicione um produto para cada e informe o item correspondente em cada um.
No débito tipo 03 o campo não aparece: esse tipo regulariza notas inteiras, e a legislação proíbe apontar o item. Em compensação, ele é o único que aceita referenciar várias notas ao mesmo tempo.
Se você começar a nota como comum e só depois trocar para crédito ou débito, os produtos já adicionados são refeitos ao salvar: CFOP, classificação tributária e impostos passam a seguir a nova finalidade. O item de origem é a exceção: como ele é preenchido no momento em que o produto entra na nota, nos itens que já estavam lá cabe a você informá-lo.
O que o sistema preenche sozinho
Seção intitulada “O que o sistema preenche sozinho”Vários campos dessas notas são definidos pela legislação, e não são escolha de quem emite. O sistema preenche conforme o tipo selecionado:
| Campo | Como é preenchido |
|---|---|
| Tipo de operação | Entrada na nota de crédito, saída na nota de débito |
| CFOP | 5.922 ou 6.922 no pagamento antecipado e 5.927 na perda em estoque. Nos retornos por recusa (crédito 03 e 06) vira CFOP de devolução, porque a mercadoria está voltando: uma venda com 5.102 gera 1.202, ou 2.202 se o cliente for de outro estado. Nos demais tipos vale o CFOP do cadastro do produto |
| Natureza da operação | ”Venda para entrega futura - Pagamento antecipado” e “Redução de Estoque” nos mesmos dois tipos |
| CST e classificação tributária (cClassTrib) de IBS/CBS | Preenchidos quando a legislação define um código para aquele tipo. Nos tipos em que ela não define, vale a tributação do produto |
Se você alterar esses campos à mão nos tipos em que a legislação os define, o sistema volta a aplicar o valor correto ao salvar, porque a SEFAZ rejeita a nota fora do padrão.
Regras importantes
Seção intitulada “Regras importantes”- A nota de crédito/débito só pode destacar IBS e CBS. Você não precisa fazer nada por causa disso: ao calcular o item, o sistema zera ICMS, IPI, PIS, COFINS e os tributos aproximados. Vale saber por que a aba de cada um desses impostos aparece zerada mesmo que o produto tenha tributação cadastrada.
- Essas notas não têm formas de pagamento, duplicatas nem cobrança: são ajustes tributários, não documentos de recebimento.
- Elas também não movimentam o estoque. No caso de perda em estoque (débito tipo 07), faça a baixa normalmente pelo módulo de estoque; a nota de débito cuida apenas do lado tributário.
- O valor do item é o valor do ajuste, não o valor da operação original. Numa redução de valores, por exemplo: se a venda saiu por R$ 1.000 e o correto era R$ 800, a nota de crédito leva um item de R$ 200. A nota original continua valendo o que valia; o que muda é a apuração de IBS/CBS.
Ajustes de um mês já apurado
Seção intitulada “Ajustes de um mês já apurado”Três tipos de nota de débito não tratam de uma operação nova: eles corrigem a apuração de um mês que já passou.
| Tipo | O que corrige |
|---|---|
| 02 - Anulação de crédito por saídas imunes/isentas | Créditos que foram aproveitados e não deveriam |
| 03 - Débitos de notas não processadas na apuração | Notas que ficaram de fora do mês em que deveriam ter entrado |
| 08 - Desenquadramento do Simples Nacional | Diferença gerada pela saída do regime simplificado |
Como o ajuste pertence a outro período, esses tipos pedem um campo a mais no item: Competência ajustada (MM/AAAA), na aba IBS e CBS. Informe o mês da apuração que está sendo corrigida, não o mês em que você está emitindo a nota. Se a nota de julho ficou fora da apuração e você percebeu em setembro, a competência é 07/2026.
O campo só aparece nesses tipos, e é obrigatório neles: sem a competência a nota sairia sem informar imposto nenhum, e a SEFAZ rejeita. Por isso o envio é recusado com “Item N (…): informe a competência (mês e ano) que está sendo ajustada na aba ‘IBS e CBS’”.
A competência tem que ser um mês que já aconteceu, ou o mês corrente. Não existe corrigir apuração que ainda está por vir. Digitar um mês à frente é recusado na hora de salvar o item, com “a competência MM/AAAA ainda não aconteceu. O ajuste é sempre de um período já apurado ou do mês corrente”; quase sempre é o ano trocado sem querer.
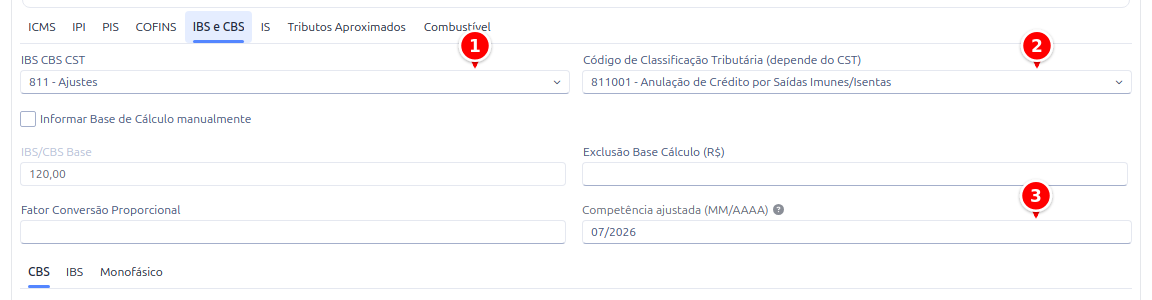
- IBS CBS CST: 811 - Ajustes.
- Código de Classificação Tributária: o código do tipo de ajuste.
- Competência ajustada (MM/AAAA): o mês da apuração que está sendo corrigida.
Nesses tipos o imposto é declarado de um jeito diferente no arquivo da nota: junto da competência, em vez de no lugar habitual. Você não precisa fazer nada por causa disso: o sistema monta o arquivo do jeito certo. O que muda para quem emite é que os totais de IBS e CBS da nota aparecem zerados, e isso está correto: o valor do ajuste é lançado na apuração do mês informado.
Como chegar ao valor do ajuste
Seção intitulada “Como chegar ao valor do ajuste”O valor de IBS e de CBS é calculado pela base de cálculo, como em qualquer nota. Se o valor que aparece não for o do ajuste que você quer declarar, marque Informar Base de Cálculo manualmente na mesma aba e ajuste a base e o sistema recalcula os impostos a partir dela.
Não adianta tentar digitar direto o valor do imposto: a SEFAZ refaz a conta e recusa a nota se o valor não for exatamente a base multiplicada pela alíquota.
Perda em estoque: o crédito a estornar
Seção intitulada “Perda em estoque: o crédito a estornar”Quando a empresa compra uma mercadoria, ela se apropria do IBS e da CBS daquela compra como crédito. Se a mercadoria se perde antes de ser vendida, esse crédito precisa ser devolvido, e é isso que a nota de débito tipo 07 formaliza.
Por isso ela pede dois valores a mais: Estorno Crédito IBS e Estorno Crédito CBS, na aba IBS e CBS do item (o primeiro dentro da guia IBS, o segundo dentro da guia CBS).
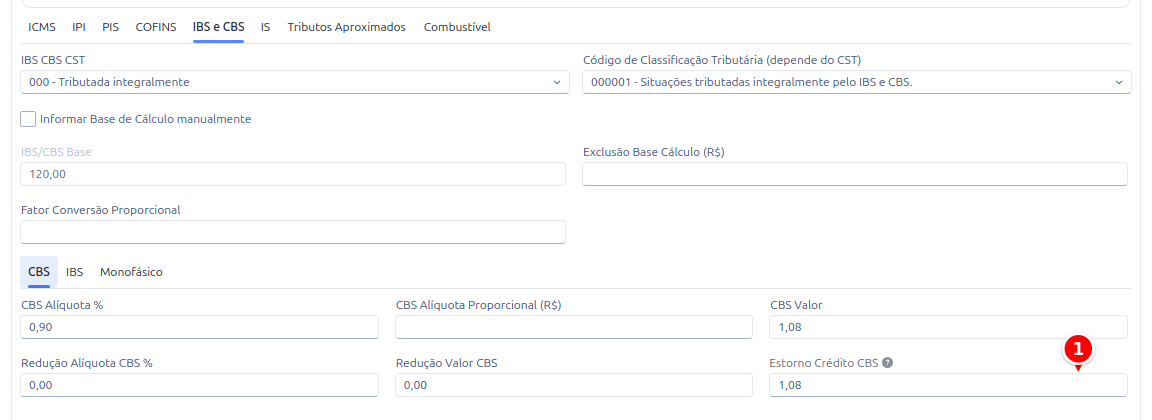
- Estorno Crédito CBS: o crédito de CBS que está sendo devolvido.
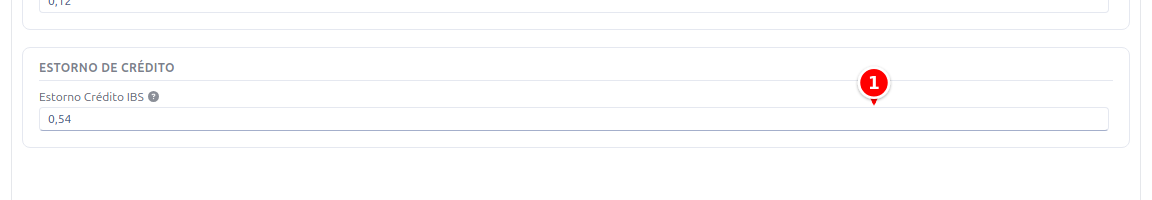
- Estorno Crédito IBS: o crédito de IBS que está sendo devolvido.
Você não precisa calcular:
- Informe na aba Referências a chave da nota de entrada pela qual aquela mercadoria foi comprada.
- Ao adicionar o item, o sistema procura o produto nessa nota e preenche os dois valores proporcionalmente à quantidade perdida. Se você comprou 10 caixas e perdeu 1, o estorno é de um décimo do imposto daquele item.
Os campos ficam em branco quando o sistema não tem como saber o valor com segurança: a nota de compra não está cadastrada, o produto não aparece nela, ou aparece em mais de um item com impostos diferentes. Nesses casos informe os valores à mão.
A nota é aceita mesmo com o estorno zerado, então confira antes de enviar: zerado, ela declara que nenhum crédito foi anulado.
Pagamento antecipado
Seção intitulada “Pagamento antecipado”O ciclo do pagamento antecipado tem duas etapas:
- Ao receber o adiantamento, emita uma Nota de Débito tipo 06 - Pagamento antecipado com o valor recebido.
- Ao entregar a mercadoria, emita a NF-e normal de venda e, no topo da aba Referências, na seção Pagamento Antecipado, digite a chave de acesso da nota de débito emitida na etapa 1 e tecle Enter. Assim o imposto já recolhido no adiantamento é abatido na nota de fornecimento.
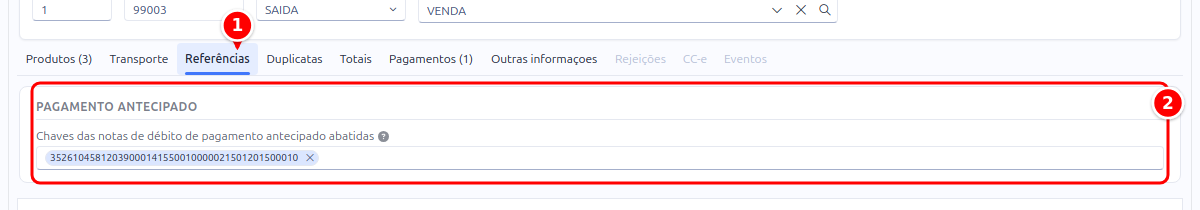
- Referências: a aba onde fica a seção.
- Pagamento Antecipado: digite a chave da nota de débito e tecle Enter.
A seção só aparece nas notas comuns. Na própria nota de crédito ou de débito ela fica oculta, porque o abatimento é declarado na nota de fornecimento, nunca na nota de ajuste.
Consulta
Seção intitulada “Consulta”Na listagem de NF-e, as notas de crédito e débito aparecem com uma etiqueta de identificação na coluna Operação, e a coluna Produtos mostra os itens da nota sem precisar abri-la.
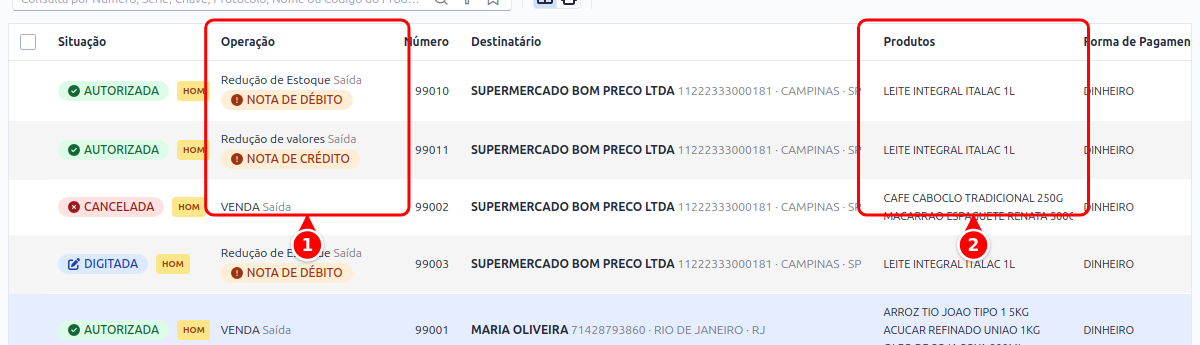
- Operação: a etiqueta mostra se a nota é de crédito ou de débito.
- Produtos: os itens da nota, sem precisar abrir.