
Tributações e Impostos
Cálculo de imposto automatizado
Seção intitulada “Cálculo de imposto automatizado”É possível criar e alterar cadastros de tributação conforme o regime da empresa:
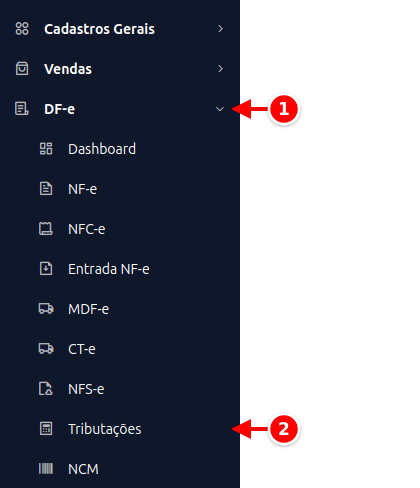
- No menu lateral, clique em DF-e.
- Clique em Tributações.
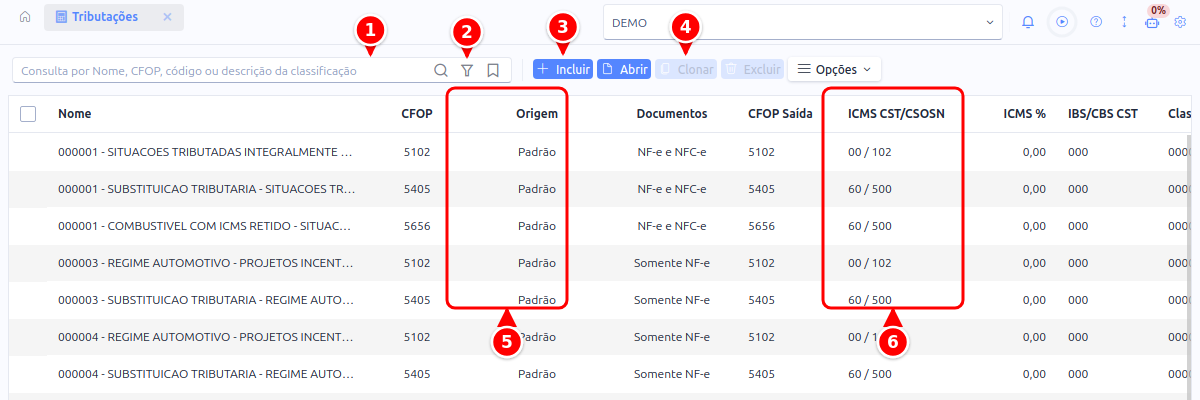
- Consulta: busca por nome, CFOP, código ou descrição da classificação.
- Filtro: o funil filtra por Origem, CST/CSOSN do ICMS, CST do IBS/CBS, Onde pode ser usada e data de criação.
- Incluir: cadastra uma tributação nova.
- Clonar: copia a tributação selecionada para um cadastro seu, com os valores que você precisa.
- Origem: de onde vem cada tributação (veja abaixo).
- ICMS CST/CSOSN: a situação do ICMS, com a CST da apuração normal e o CSOSN do Simples.
O sistema gera tributações padrão automaticamente com base no regime tributário da empresa e no seu estado, aplicando a alíquota de ICMS correta de acordo com o estado em que a empresa reside. Cada regime tem o seu próprio conjunto de tributações padrão:
| Regime tributário | Como as tributações padrão são geradas |
|---|---|
| Simples Nacional | Com CSOSN, sem apuração de PIS e COFINS na nota |
| Microempreendedor Individual | Com CSOSN, sem apuração de PIS e COFINS na nota |
| Regime Normal (Lucro Presumido) | Com CST, PIS de 0,65% e COFINS de 3% |
| Lucro Real | Com CST, PIS de 1,65% e COFINS de 7,6% |
Toda tributação pertence a um regime: as sugeridas nascem no regime delas e as que você cadastra nascem no regime em que a empresa está no momento. Ao abrir uma tributação, uma faixa no topo diz de qual regime ela é.
Na listagem, a coluna Origem mostra de onde vem cada tributação: Do sistema (sugerida pelo regime), Do usuário (criada ou alterada por você) ou Padrão (do cadastro mantido pelo sistema, explicado no próximo tópico). As colunas de CST e alíquota de ICMS, IBS, CBS e IS deixam os números principais visíveis sem precisar abrir cada cadastro.
No cadastro da tributação, os impostos são organizados em abas (ICMS, IPI, PIS, COFINS, IBS e CBS, IS):
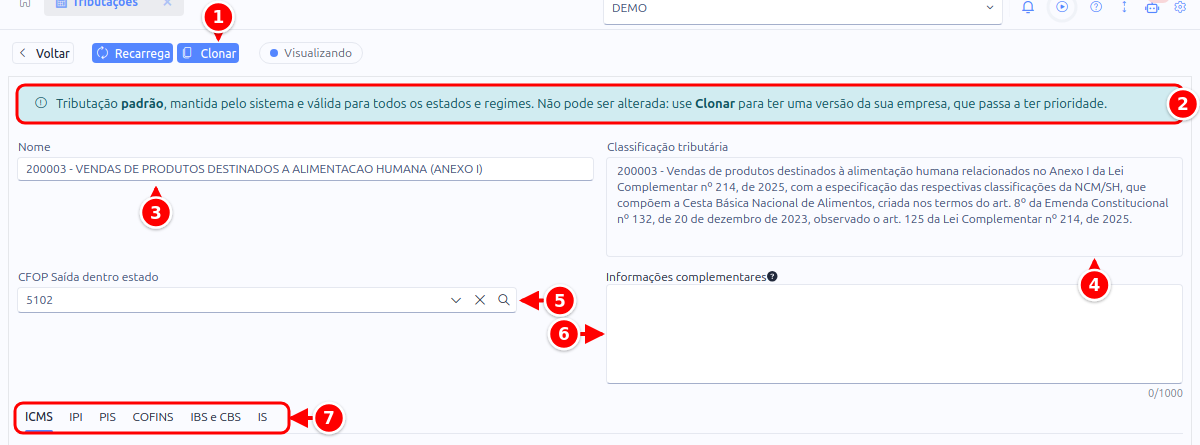
- Clonar: cria a sua cópia, no caso de uma tributação padrão.
- Faixa de aviso: diz se a tributação é padrão (só consulta) ou de qual regime ela é.
- Nome: o nome da tributação.
- Classificação tributária: o código da Reforma Tributária e o texto da lei que ele resume.
- CFOP Saída dentro estado: o CFOP usado na saída dentro do estado.
- Informações complementares: o texto que sai na nota quando a tributação é usada.
- Abas de impostos: ICMS, IPI, PIS, COFINS, IBS e CBS e IS.
No campo CFOP Saída dentro estado, use a lupa para consultar a tabela de CFOP e selecionar o código correto, evitando digitação errada.
Informações complementares na nota
Seção intitulada “Informações complementares na nota”O campo Informações complementares guarda o texto que precisa sair na nota sempre que a tributação é usada, como o dispositivo legal de uma redução de base ou da substituição tributária indicado pelo contador.
Ao emitir a NF-e, o sistema acrescenta esse texto às informações complementares da nota uma vez só, mesmo que vários itens usem a mesma tributação. Ao Clonar uma tributação, o texto vem junto na cópia.
Tributações padrão
Seção intitulada “Tributações padrão”Além das tributações da sua empresa, a listagem traz as tributações Padrão, montadas a partir da tabela oficial de classificação tributária da Reforma Tributária. É uma tributação para cada código da tabela, com o IBS e a CBS que o código determina.
Essas tributações valem para todos os estados e regimes ao mesmo tempo. Por isso, ao abrir uma delas, o ICMS não aparece como um valor único: a aba ICMS mostra duas tabelas, uma com a situação por regime tributário e outra com a alíquota de cada estado. O que vale na emissão é a linha do regime e a do estado da sua empresa.
Esse cadastro é o mesmo para todas as empresas, então ele abre somente para consulta: os campos ficam bloqueados e o botão Salvar não aparece. Para ter uma versão com os valores da sua empresa, volte para a listagem, selecione a tributação e clique em Clonar: a cópia nasce como cadastro seu e passa a ter prioridade sobre a padrão.
Na cópia, as duas tabelas da aba ICMS passam a ser editáveis: clique na célula e altere a situação tributária do regime ou a alíquota e a redução da base do estado. É o único lugar onde o ICMS dessas tributações é ajustado, porque o valor é por regime e por estado.
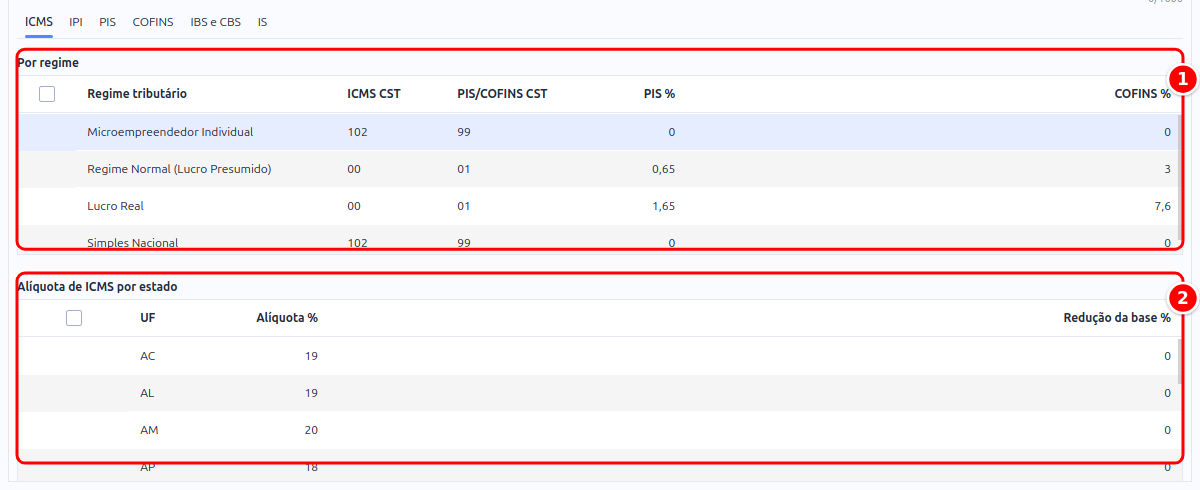
- Por regime: a situação do ICMS (CST ou CSOSN), o CST de PIS e COFINS e as alíquotas de cada regime tributário.
- Alíquota de ICMS por estado: a alíquota e a redução da base de cada UF.
Quando o produto tem substituição tributária
Seção intitulada “Quando o produto tem substituição tributária”Na substituição tributária, o ICMS de toda a cadeia é recolhido de uma vez só, por uma única empresa: normalmente a indústria ou o importador cobra, na venda ao distribuidor, o imposto que o lojista pagaria depois. Daí em diante ninguém mais destaca ICMS naquele produto.
Por isso o mesmo código de classificação aparece mais de uma vez na listagem. As tributações informam o mesmo código na nota e mudam só o ICMS, conforme o lugar da sua empresa nessa cadeia:
| Tributação | ICMS | Quando usar |
|---|---|---|
200034 - FORNECIMENTO DOS ALIMENTOS... | CST 00 / CSOSN 102, com a alíquota do estado | O produto é tributado normalmente no ICMS |
200034 - SUBSTITUIÇÃO TRIBUTÁRIA - FORNECIMENTO... | CST 60 / CSOSN 500, com CFOP 5405 | A mercadoria chegou com o ICMS já retido pelo fornecedor |
200034 - RETENÇÃO DO ICMS POR SUBSTITUIÇÃO - FORNECIMENTO... | CST 10 / CSOSN 202, com CFOP 5403 | É a sua empresa que retém o ICMS das etapas seguintes |
A segunda linha é a mais comum no comércio: você compra do distribuidor com o imposto já pago e revende sem destacar ICMS de novo. A terceira é o outro lado da mesma operação: indústria, importador ou quem vende para revendedor em estado com protocolo de substituição. Nela a nota leva dois valores de ICMS: o da sua venda e o que você está retendo pelas etapas seguintes.
A substituição tributária muda só o ICMS. PIS e COFINS continuam como no regime da empresa: no Lucro Presumido e no Lucro Real a nota segue com as alíquotas do regime, e no Simples Nacional e no MEI não há apuração na nota. Se o produto tem alíquota zero ou é monofásico em PIS e COFINS, clone a tributação e, na aba ICMS, troque as colunas PIS/COFINS CST, PIS % e COFINS % na linha do seu regime.
Elas existem porque a classificação da Reforma Tributária fala do IBS e da CBS, não do ICMS, e o mesmo código cobre produtos com tratamento diferente no ICMS. No código 200034 (alimentos do Anexo VII), por exemplo, hortaliças e cereais não têm substituição tributária, enquanto óleo, massa, suco e bebida láctea costumam ter. O mesmo produto ainda muda de estado para estado, conforme o protocolo entre eles.
Quem decide é você, ao escolher a tributação do produto ou da categoria. Se a maior parte do que a empresa vende chega com o imposto retido, o caminho mais rápido é informar a tributação de substituição na categoria, valendo para todos os produtos dela de uma vez.
A versão de retenção não existe em todos os códigos, só nas famílias de produto que os estados colocaram em substituição tributária: mercadoria em geral (código 000001: bebidas, autopeças, cimento, tintas, pneus, material de construção e elétrico, papelaria, veículos), medicamentos, produtos de higiene pessoal e limpeza e alimentos.
Cada situação do ICMS já tem a sua tributação
Seção intitulada “Cada situação do ICMS já tem a sua tributação”A classificação da Reforma Tributária diz como incidem o IBS e a CBS. O ICMS que corre por dentro dela é decisão de cada estado e não tem código na tabela: um produto tributado normalmente no IBS e na CBS pode ter isenção estadual, redução de base ou diferimento no ICMS. Essas situações não são exceção, são o dia a dia da transição.
Por isso o código 000001 (tributação integral), que é onde cai a mercadoria de revenda em geral, aparece na listagem com uma tributação para cada situação de ICMS, todas já com o CSOSN do Simples e a CST da apuração normal preenchidos:
| Nome na listagem | Simples | Apuração normal |
|---|---|---|
000001 - SITUAÇÕES TRIBUTADAS INTEGRALMENTE... | 102 | 00 |
000001 - COM PERMISSÃO DE CRÉDITO - ... | 101 | 00 |
000001 - COM REDUÇÃO DE BASE DE CÁLCULO - ... | 102 | 20 |
000001 - ISENÇÃO DO ICMS - ... | 103 | 40 |
000001 - IMUNIDADE E NÃO INCIDÊNCIA DO ICMS - ... | 300 | 41 |
000001 - NÃO TRIBUTADA PELO ICMS - ... | 400 | 41 |
000001 - SUSPENSÃO DO ICMS - ... | 900 | 50 |
000001 - DIFERIMENTO DO ICMS - ... | 102 | 51 |
000001 - OUTRAS SITUAÇÕES DO ICMS - ... | 900 | 90 |
000001 - SUBSTITUIÇÃO TRIBUTÁRIA - ... | 500 | 60 |
000001 - RETENÇÃO DO ICMS POR SUBSTITUIÇÃO - ... | 202 | 10 |
000001 - RETENÇÃO DO ICMS COM PERMISSÃO DE CRÉDITO - ... | 201 | 10 |
000001 - ISENTA COM RETENÇÃO DO ICMS - ... | 203 | 30 |
000001 - REDUÇÃO DE BASE COM RETENÇÃO DO ICMS - ... | 202 | 70 |
Na prática: se o seu contador disse que aquela venda sai com CSOSN 201, procure por 201 no filtro CST/CSOSN do ICMS da listagem e a tributação já está lá, com a classificação certa e o equivalente da apuração normal. Você não precisa criar tributação nova para cada cenário: só clonar a que corresponde e informar os valores da sua operação: o percentual de redução, nas de redução de base, e a margem e a alíquota de ST, nas de retenção.
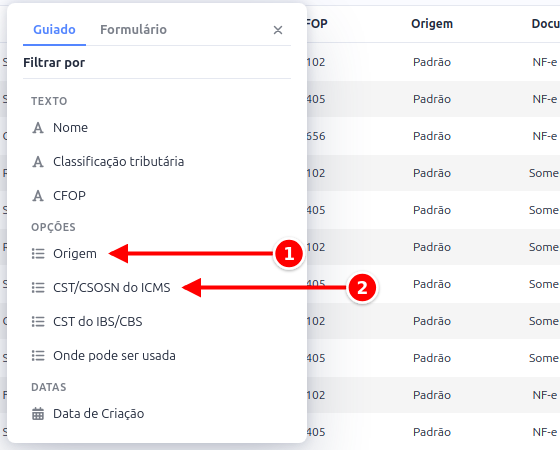
- Origem: separa o que o sistema sugeriu do que a empresa criou ou alterou.
- CST/CSOSN do ICMS: procura pela situação do ICMS, como o CSOSN 201.
Como escolher a classificação tributária
Seção intitulada “Como escolher a classificação tributária”A classificação tributária é o código que a Reforma Tributária criou para dizer como o IBS e a CBS incidem sobre aquela operação. Você não informa esse código separadamente: cada tributação padrão já corresponde a um código da tabela, então escolher a tributação no produto, na categoria ou na configuração é o que define a classificação. Quando o código tem também as versões de substituição tributária, todas levam o mesmo código na nota e mudam só o ICMS (veja Quando o produto tem substituição tributária).
A regra curta é: o código geral é o 000001 (Tributação integral), e só se sai dele quando o produto ou a operação está em uma exceção citada nominalmente na Lei Complementar nº 214/2025. Parafuso, prego, ferramenta, material de construção, papelaria e a maioria das mercadorias de revenda usam o 000001.
Para entender os demais códigos, quando o NCM ajuda a decidir e o que muda na transição, veja Reforma Tributária: IBS, CBS e classificação tributária.
O que muda na virada de 2027
Seção intitulada “O que muda na virada de 2027”Em 2027, o PIS e a COFINS deixam de existir e a nota passa a sair sem eles, com a situação tributária de operação sem incidência. O IBS e a CBS passam a ser cobrados de verdade, com as alíquotas do novo período, e quem é do Simples Nacional passa a destacá-los mesmo com a opção desligada.
Nada disso depende de você: o sistema escolhe as regras pela data de emissão da nota, e as tributações já cadastradas continuam valendo. A tela também passa a mostrar as alíquotas e a situação do ano corrente. Os detalhes estão em Reforma Tributária: a virada de 2027.
Imposto Seletivo (aba IS)
Seção intitulada “Imposto Seletivo (aba IS)”O Imposto Seletivo é o terceiro tributo criado pela Reforma Tributária, e a aba IS do cadastro existe para ele. Na prática, a maioria das empresas deixa essa aba em branco, e é o correto.
Ele alcança apenas bens e serviços considerados prejudiciais à saúde ou ao meio ambiente:
- produtos fumígenos (cigarro e derivados do tabaco)
- bebidas alcoólicas e bebidas açucaradas
- veículos, embarcações e aeronaves
- bens minerais extraídos
- concursos de prognósticos e fantasy sport
Dois pontos evitam o erro mais comum:
- A cobrança começa em 2027. Durante 2026 valem apenas o IBS e a CBS em alíquota de teste.
- Ele é cobrado uma vez só, na produção, na extração ou na importação. Quem revende não recolhe: um bar que vende cerveja não informa o imposto, porque ele já foi recolhido pela fábrica.
Sem os campos preenchidos, a nota simplesmente sai sem o grupo do imposto. A situação tributária e a classificação usadas aqui saem de uma tabela própria do Imposto Seletivo, que não é a mesma escolhida na aba IBS e CBS: quem determina se o imposto incide é o produto, não a classificação.
O que acontece ao mudar o regime tributário
Seção intitulada “O que acontece ao mudar o regime tributário”Ao alterar o regime em Sistema > Configuração, aba DFe, as tributações do novo regime já estão disponíveis na tela de tributações. Não é preciso excluir nada: as do regime anterior continuam guardadas e voltam a valer se você voltar ao regime anterior.
Se a Tributação padrão informada na configuração era uma das geradas para o regime anterior, o sistema desfaz esse vínculo e avisa na tela. Salve as configurações e escolha uma nova tributação padrão entre as do regime atual. Esse cuidado evita que a nota saia com um código de tributação incompatível com o regime da empresa, o que causaria rejeição na SEFAZ.
Como é definida a tributação nos produtos?
Seção intitulada “Como é definida a tributação nos produtos?”A ordem de busca da tributação de um produto é:
- Se o produto tem tributação definida, usa a do produto.
- Se o produto não tem, mas está vinculado a uma categoria com tributação, usa a da categoria.
- Em último caso, usa a tributação padrão definida na tela de configuração.
Na NF-e para quem revende a mercadoria, cada um desses lugares pode ter também uma tributação própria para essa venda. Veja Tributação na venda para revenda.
Tela onde define a tributação no produto
Seção intitulada “Tela onde define a tributação no produto”No cadastro do produto, na aba Dados Fiscais, informe a tributação (além de NCM e CEST). O NCM também pode ser escolhido pela lupa, consultando a tabela.
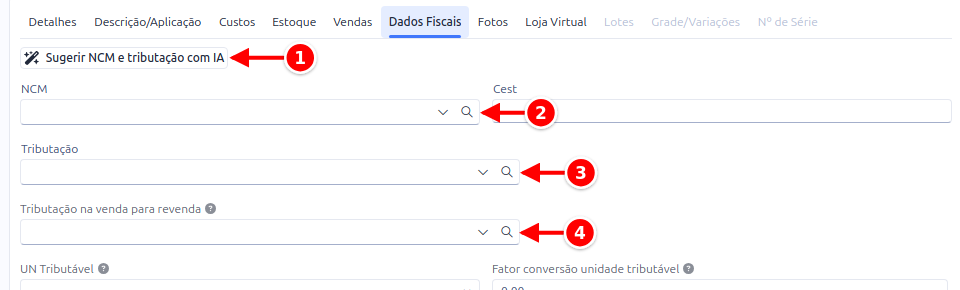
- Sugerir NCM e tributação com IA: a IA sugere o NCM e a tributação do produto.
- NCM: a classificação fiscal do produto, com a lupa para consultar a tabela.
- Tributação: a tributação do produto.
- Tributação na venda para revenda: a tributação usada na NF-e para quem revende (veja abaixo).
Tela onde define a tributação pela categoria
Seção intitulada “Tela onde define a tributação pela categoria”No cadastro da categoria também é possível informar os dados fiscais, que valem para todos os produtos vinculados a ela.
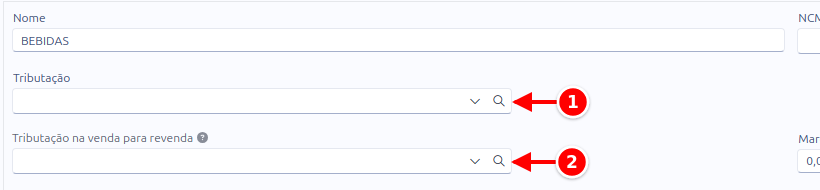
- Tributação: a tributação de todos os produtos da categoria que não têm a própria.
- Tributação na venda para revenda: a mesma ideia, para a NF-e de revenda.
Tela onde define a tributação em configuração
Seção intitulada “Tela onde define a tributação em configuração”Caso não seja informada nesses locais, o sistema usa a Tributação padrão definida em Sistema > Configuração, aba DFe:
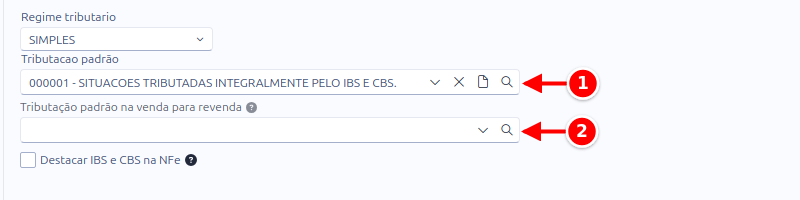
- Tributação padrão: vale para os produtos sem tributação própria nem da categoria.
- Tributação padrão na venda para revenda: a tributação da NF-e de revenda, no último nível da busca.
Os demais campos da aba estão em Configurações de nota fiscal.
Tributação na venda para revenda
Seção intitulada “Tributação na venda para revenda”O mesmo produto pode sair com uma tributação no balcão e com outra quando é vendido para quem vai revender a mercadoria. Um exemplo é a padaria:
| Venda | Nota | CFOP | CSOSN | ICMS ST |
|---|---|---|---|---|
| Pão no caixa, para quem vai consumir | Cupom fiscal (NFC-e) | 5102 | 102 | Não tem |
| O mesmo pão para supermercados, que revendem | NF-e | 5401 | 202 | Retido na nota, com MVA e alíquota de ST |
Para a segunda venda, informe a Tributação na venda para revenda. O campo aparece em três lugares, sempre junto da tributação normal:
- no produto, aba Dados Fiscais, logo abaixo de Tributação;
- na categoria, logo abaixo de Tributação;
- em Sistema > Configuração, aba DFe, com o nome Tributação padrão na venda para revenda, ao lado da Tributação padrão.
Campo em branco não muda nada: vale a tributação normal daquele lugar.
Quando ela é usada
Seção intitulada “Quando ela é usada”Só na NF-e de venda com Consumidor final desmarcado. O cupom fiscal (NFC-e) e a NF-e com Consumidor final marcado continuam usando a tributação de sempre.
Quem decide é essa marcação, e não o tipo de nota: uma NF-e também pode ser para consumidor final. A marcação fica na tela da NF-e e, na nota gerada a partir do pedido, no bloco Cliente do pedido.
Qual tributação vale
Seção intitulada “Qual tributação vale”Na NF-e para revenda, o sistema procura nesta ordem e usa a primeira que encontrar:
- No produto: a tributação de revenda; se não houver, a Tributação.
- Na categoria: a tributação de revenda; se não houver, a Tributação.
- Na configuração: a Tributação padrão na venda para revenda; se não houver, a Tributação padrão.
Não é preciso cadastrar uma tributação para dentro e outra para fora do estado. Na venda para outro estado, o sistema troca sozinho o CFOP 5401 por 6401 e aplica a alíquota e a redução interestaduais da própria tributação.
Como montar a tributação de revenda com ICMS ST
Seção intitulada “Como montar a tributação de revenda com ICMS ST”- Em DF-e > Tributações, procure a tributação RETENÇÃO DO ICMS POR SUBSTITUIÇÃO da classificação do seu produto. Ela já vem com CSOSN 202 e CST 10.
- Selecione a tributação e clique em Clonar.
- Na cópia, troque o CFOP Saída dentro estado para 5401 se o produto é de produção própria. O 5403, que vem preenchido, é para mercadoria comprada de terceiros.
- Na aba ICMS, no bloco ICMS ST, informe a Margem Valor Adici. (MVA) e a ICMS ST Alíquota. Se o estado reduz a base desse produto, informe também a redução, como explicado em Quando o estado reduz a base. Se o contador indicar um texto para a nota, como o dispositivo legal da redução, preencha as Informações complementares.
- Clique em Salvar e escolha essa tributação no campo Tributação na venda para revenda do produto, da categoria ou da configuração.
A MVA e a alíquota de ST também podem ficar no próprio produto, na aba Dados Fiscais, quando mudam de um produto para outro. O cálculo do imposto retido está explicado em Substituição Tributária (ICMS ST).